


JazzCash - Your Mobile Account
4,5295.00 Bewertungen
App-Details
- Version
- Variiert je nach Gerät
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000.000+
- Entwickler
- JazzCash
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
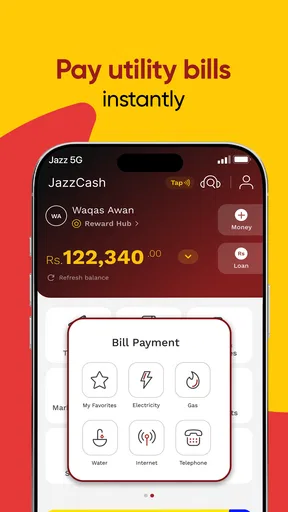
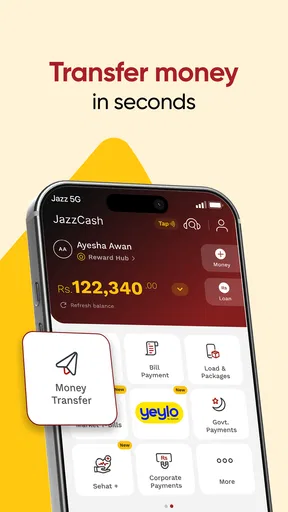
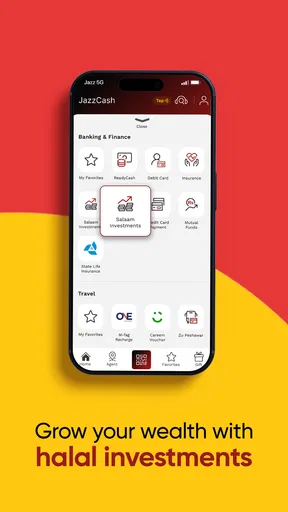
 Analyse von AppCompare
Ich habe JazzCash als mobile Finanz-App ausprobiert und erlebe sie vor allem als praktisches Werkzeug für alltägliche Geldbewegungen. Statt mehrere Wege für Überweisungen, Rechnungen und Sparziele zu nutzen, bündelt die Anwendung diese Aufgaben in einem mobilen Konto. Das klingt zunächst schlicht, wird aber interessant, sobald man regelmäßig Geld verschickt, Zahlungen erledigt oder den Überblick über kleine finanzielle Vorgänge behalten möchte.
JazzCash wird von JazzCash entwickelt und ist kostenlos erhältlich. Die App gehört zur Kategorie Finanzen, richtet sich laut Altersfreigabe an Nutzer ab null Jahren und ist seit dem 17. Juli 2016 verfügbar. Mit einer durchschnittlichen Bewertung von 4,5 bei rund 2,7 Millionen Bewertungen und mehr als 100 Millionen Installationen ist sie längst kein Nischenprodukt mehr. Diese Reichweite sagt nicht automatisch, dass sie für jeden passt, zeigt aber, dass viele Menschen sie für wiederkehrende Finanzaufgaben einsetzen.
Mein Eindruck vom aktuellen JazzCash-Konto
Der größte Vorteil liegt für mich in der Bündelung. JazzCash ist nicht bloß eine App zum Verschicken von Geld, sondern verbindet Geldtransfers, Rechnungszahlungen, Sparfunktionen und Überweisungen in einem mobilen Konto. Dadurch entsteht ein Ablauf, der sich besonders für Menschen eignet, die ihr Smartphone ohnehin als wichtigste Schnittstelle für den Alltag verwenden.
Ein realistisches Beispiel: Ich möchte einer Person Geld zukommen lassen, später eine Rechnung begleichen und einen Teil meines verfügbaren Betrags zurücklegen. Mit einer klassischen Kombination aus Bank-App, separatem Zahlungsdienst und Notizen müsste ich zwischen mehreren Anwendungen wechseln. JazzCash ist genau dann angenehm, wenn ich solche Aufgaben an einem Ort vorbereiten und erledigen möchte.
Wichtig ist dabei, die App nicht mit einer vollständigen persönlichen Finanzplanung zu verwechseln. Sie hilft beim Ausführen bestimmter Vorgänge, ersetzt aber nicht automatisch eine sorgfältige Haushaltsübersicht. Wer Einnahmen, Ausgaben, Verträge und langfristige Ziele umfassend analysieren möchte, braucht weiterhin eine eigene Methode. Für schnelle, mobile Transaktionen ist der Ansatz deutlich passender als für eine detaillierte Vermögensverwaltung.
Die Oberfläche wirkt in meinem Nutzungsszenario dann am sinnvollsten, wenn ich bereits weiß, was ich erledigen möchte. Für eine Überweisung oder eine Zahlung ist ein klarer Zweck vorhanden. Schwieriger wird es, wenn ich nur stöbern oder meine Finanzen grundsätzlich ordnen will. Eine Finanz-App kann viele Funktionen anbieten und trotzdem nicht jede davon gleich wichtig machen. Bei JazzCash sollte man deshalb mit einer konkreten Aufgabe starten, statt sich durch alle Bereiche zu klicken.
Für wen sich die App besonders eignet
Ich würde JazzCash vor allem Personen empfehlen, die regelmäßig mobile Geldtransfers und Rechnungszahlungen benötigen. Auch für Nutzer, die Sparen nicht als komplizierte Finanzstrategie, sondern als wiederkehrenden praktischen Schritt betrachten, kann das mobile Konto nützlich sein. Der Vorteil wächst, wenn mehrere dieser Tätigkeiten zusammenkommen.
Lesenswert vor deiner Entscheidung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt

Carrom Pool im Stresstest: Was passiert bei Fehlern und Verbindungsabbrüchen?

Mi Music gewinnt an Bedeutung, weil der kürzeste Weg zur Musik zählt

WhatsApp stiftet Gemeinschaft – und erzeugt sozialen Druck

LockMyPix: Der ultimative Schutz für Ihre digitalen Erinnerungen
Besonders interessant ist die App für Menschen, die ihre finanziellen Erledigungen nicht an einen Desktop oder einen festen Ort binden möchten. Das Smartphone ist schnell zur Hand, und ein mobiles Konto kann im Alltag weniger umständlich sein als der Wechsel zwischen Filiale, Webportal und verschiedenen Zahlungswegen. Gleichzeitig sollte man sich vor jeder Transaktion die Empfänger- und Zahlungsdaten in Ruhe ansehen. Geschwindigkeit ist bei Geldbewegungen nur dann ein Vorteil, wenn die Eingaben stimmen.
Weniger geeignet ist JazzCash für jemanden, der ausschließlich eine klassische Bankverbindung mit umfangreichen Bankprodukten sucht. Wer Wert auf eine möglichst breite Kombination aus Anlageberatung, Kreditverwaltung, detaillierten Kontoauszügen und umfassender Finanzanalyse legt, sollte die App eher als Ergänzung betrachten. Sie konzentriert sich auf mobile Geldfunktionen und nicht auf jede denkbare Aufgabe rund um persönliche Finanzen.
Alltagstauglichkeit bei Transfers und Rechnungen
Bei Geldtransfers zählt für mich weniger die Anzahl der Menüpunkte als der gesamte Ablauf: Betrag auswählen, Empfänger prüfen, Vorgang bestätigen und anschließend nachvollziehen können, was passiert ist. JazzCash ist auf diesen mobilen Anwendungsfall zugeschnitten. Gerade bei wiederkehrenden Zahlungen ist es hilfreich, wenn ich nicht jedes Mal einen komplett anderen Weg suchen muss.
Eine gute Gewohnheit ist, vor der Bestätigung nicht nur den Betrag, sondern auch den Namen oder das Ziel der Zahlung zu kontrollieren. Das klingt banal, ist bei mobilen Finanz-Apps aber entscheidend. Ich würde außerdem wichtige Vorgänge nicht nebenbei erledigen, während ich unterwegs abgelenkt bin. Die App kann den Prozess vereinfachen; die Verantwortung für die richtige Eingabe bleibt trotzdem bei mir.
Bei Rechnungen sehe ich den praktischen Nutzen vor allem darin, dass die Zahlung nicht an einen Papierstapel oder eine Erinnerung in einer anderen App gebunden ist. Wer mehrere regelmäßige Verpflichtungen hat, kann sich einen festen Zeitpunkt für die Kontrolle setzen. So wird JazzCash eher zu einem Bestandteil einer persönlichen Routine als zu einer Anwendung, die man nur im Notfall öffnet.
Überweisungen und Transfers sind außerdem nicht dasselbe wie eine vollständige Buchhaltung. Ich würde nach wichtigen Vorgängen die Bestätigung oder den Status prüfen und bei Bedarf eine eigene Notiz führen. Diese kleine Zusatzmaßnahme verhindert, dass ich später rätseln muss, ob eine Zahlung bereits erledigt wurde. Genau hier liegt ein unterschätzter Unterschied zwischen einer schnellen Transaktion und einem wirklich verlässlichen Finanzablauf.
Sparen mit einem konkreten Zweck
Die Sparfunktion ist für mich dann sinnvoll, wenn sie an ein klares Ziel gekoppelt wird. Ein allgemeines Vorhaben wie „mehr sparen“ bleibt schnell abstrakt. Besser ist es, einen bestimmten Betrag für eine regelmäßig wiederkehrende Ausgabe oder ein persönliches Ziel zurückzulegen. JazzCash kann dabei als praktischer Ort dienen, an dem dieser Schritt zusammen mit anderen Geldbewegungen stattfindet.
Mein Tipp wäre, Sparen nicht erst am Monatsende zu erledigen, wenn bereits alle anderen Ausgaben abgegangen sind. Ein kleiner, bewusst eingeplanter Betrag lässt sich leichter konsequent behandeln als ein Rest, der zufällig übrig bleibt. Das ist keine besondere Funktion der App, sondern eine Nutzungsstrategie, die den mobilen Sparbereich deutlich sinnvoller macht.
Gleichzeitig sollte man die Sparmöglichkeit nicht automatisch mit einer umfassenden Anlage oder einem langfristigen Investment gleichsetzen. Wer Rendite, Risiko, Laufzeit oder steuerliche Auswirkungen vergleichen möchte, braucht eine andere Art von Finanzprodukt und Beratung. JazzCash passt hier besser zu einem zugänglichen Sparschritt als zu einer komplexen Anlageentscheidung.
Was die Entwicklung für die heutige Nutzung bedeutet
JazzCash ist seit 2016 auf dem Markt. Für mich ist das ein Hinweis darauf, dass die Anwendung nicht als kurzfristiger Trend gedacht ist, sondern über Jahre als mobiles Finanzangebot bestehen konnte. Die aktuelle Reichweite mit über 100 Millionen Installationen unterstreicht, dass der Ansatz eine große Nutzerbasis erreicht hat.
Aus dieser Entwicklung lässt sich aber nicht ableiten, dass jede Funktion für jeden Nutzer gleich gut funktioniert. Eine lange Marktpräsenz und viele Installationen zeigen Verbreitung, nicht automatisch persönliche Passgenauigkeit. Ich würde deshalb die App anhand meiner konkreten Aufgaben beurteilen: Muss ich Geld versenden, Rechnungen bezahlen, sparen oder überweisen? Wenn die Antwort mehrfach ja lautet, wird der integrierte Ansatz deutlich überzeugender.
Die Bewertung von 4,5 bei rund 2,7 Millionen Bewertungen vermittelt ebenfalls ein starkes allgemeines Signal. Trotzdem bleiben Bewertungen immer ein Durchschnitt vieler unterschiedlicher Erwartungen, Geräte und Nutzungssituationen. Ich lese daraus vor allem, dass JazzCash für viele Menschen brauchbar genug ist, um regelmäßig eingesetzt zu werden. Meine eigene Entscheidung würde ich zusätzlich davon abhängig machen, ob der persönliche Zahlungsalltag zu den angebotenen Bereichen passt.
Für bestehende Nutzer kann die Entwicklung vor allem bedeuten, dass sich JazzCash als vertrauter Bestandteil der täglichen Finanzroutine etabliert. Wer die App bereits für Transfers oder Rechnungen nutzt, profitiert vom gleichen Grundgedanken, wenn später Sparen oder weitere Überweisungen dazukommen. Der Wechsel zwischen verschiedenen Finanzwegen kann dadurch kleiner werden, ohne dass man jede Aufgabe völlig neu organisieren muss.
Neue Nutzer sollten dagegen nicht versuchen, sofort sämtliche Möglichkeiten einzurichten. Ich würde zunächst mit einer überschaubaren Aufgabe beginnen, etwa einer einzelnen Zahlung, und danach prüfen, wie verständlich der Ablauf und die anschließende Kontrolle sind. Erst wenn diese Routine zuverlässig funktioniert, lohnt es sich, weitere Bereiche wie Sparen in den persönlichen Alltag einzubauen.
Wo im Vergleich zu üblichen Alternativen Reibung entsteht
Im Vergleich zu einer klassischen Bank-App liegt JazzCashs Stärke in der Konzentration auf mobile Geldbewegungen und alltägliche Zahlungen. Eine herkömmliche Bank-App kann dafür die bessere Wahl sein, wenn ich zusätzlich ein umfassendes Bankkonto, detaillierte Dokumente oder viele Bankprodukte an einem Ort verwalten möchte. JazzCash wirkt für mich fokussierter und unmittelbarer, während eine Bank-App oft breiter aufgestellt ist.
Gegenüber einer reinen Zahlungs-App hat JazzCash wiederum den Vorteil, dass Sparen und Überweisungen nicht völlig getrennt vom Bezahlen stehen. Eine einfache Wallet kann für einen einzelnen Transfer ausreichen. Sobald ich aber mehrere Geldaufgaben regelmäßig verbinde, ist ein mobiles Konto mit mehreren Bereichen praktischer. Der Nachteil dieser Bündelung ist, dass die Anwendung dadurch weniger minimalistisch wirkt als ein Dienst, der nur eine einzige Aufgabe erledigt.
Auch Bargeld bleibt in manchen Alltagssituationen die unkompliziertere Alternative. Wenn eine Person keinen passenden digitalen Zugang hat oder eine Zahlung bewusst außerhalb einer App erledigt werden soll, bringt ein mobiles Konto keinen Vorteil. JazzCash ist daher nicht automatisch der beste Weg, sondern vor allem dort stark, wo digitale Abläufe von beiden Seiten akzeptiert und zuverlässig kontrolliert werden.
Ich sehe außerdem einen wichtigen Unterschied zwischen Komfort und Kontrolle. Eine einzige App kann den Aufwand senken, aber sie kann auch dazu verleiten, Zahlungen zu schnell zu bestätigen. Wer seine Finanzen lieber über mehrere getrennte Konten organisiert, um Ausgaben bewusst zu verlangsamen, könnte mit einem stärker auf Trennung ausgelegten System besser zurechtkommen.
Praktische Grenzen, die ich ernst nehmen würde
Die größte mögliche Reibung liegt nicht in der Idee des mobilen Kontos, sondern in der Sorgfalt, die digitale Finanzvorgänge verlangen. Ein falsch eingegebener Empfänger oder ein übersehener Betrag kann unangenehm sein. Ich würde deshalb jede Bestätigung wie einen kleinen Kontrollpunkt behandeln und nicht davon ausgehen, dass eine schnelle Oberfläche automatisch Fehler verhindert.
Eine weitere Grenze ist die Abhängigkeit vom Smartphone und vom digitalen Zugang. Wer sein Gerät nicht zuverlässig verfügbar hat oder Finanzaufgaben lieber persönlich erledigt, wird den mobilen Ansatz möglicherweise als zusätzliche Hürde empfinden. Auch Nutzer, die eine sehr ausführliche Auswertung ihrer gesamten finanziellen Situation erwarten, könnten JazzCash als zu eng auf Transaktionen und Zahlungen ausgerichtet erleben.
Bei Sparzielen ist außerdem Disziplin wichtiger als die bloße Existenz einer Funktion. Die App kann einen Betrag an einen separaten Zweck binden oder das Vorhaben übersichtlicher machen, aber sie entscheidet nicht, wie realistisch das Ziel ist. Ich würde vor dem Einrichten prüfen, ob der Betrag auch nach wiederkehrenden Rechnungen und unvorhergesehenen Ausgaben tragbar bleibt.
Für Familien oder gemeinsam verwaltete Finanzen ist eine klare Absprache besonders wichtig. Ein mobiles Konto kann persönliche Abläufe vereinfachen, ersetzt aber keine gemeinsame Regel darüber, wer welche Zahlung ausführt und wie man sie dokumentiert. Für mich wäre eine kurze eigene Liste der wiederkehrenden Aufgaben sinnvoll, damit die App nicht zum einzigen Gedächtnis für wichtige Verpflichtungen wird.
Fragen, die vor dem Start entscheidend sind
Die erste Frage lautet für mich: Ist JazzCash kostenlos? Die App selbst wird kostenlos angeboten. Das bedeutet jedoch nicht, dass jede einzelne Finanztransaktion oder jeder externe Vorgang automatisch ohne mögliche Bedingungen bleibt. Vor einer wichtigen Zahlung würde ich die im jeweiligen Ablauf angezeigten Informationen aufmerksam lesen und nicht allein vom kostenlosen App-Download auf sämtliche Kosten schließen.
Die zweite Frage betrifft die Zielgruppe. Die Altersfreigabe liegt bei USK ab null Jahren, doch eine Finanz-App sollte unabhängig davon nur mit der nötigen Aufmerksamkeit genutzt werden. Bei jüngeren Personen oder gemeinsamer Nutzung würde ich besonders darauf achten, wer Zugang hat, welche Vorgänge bestätigt werden und wie Zahlungsinformationen geschützt bleiben.
Viele Nutzer möchten außerdem wissen, ob JazzCash eher für gelegentliche oder regelmäßige Nutzung gedacht ist. In meinem Eindruck funktioniert sie für beides, aber der größte praktische Gewinn entsteht bei wiederkehrenden Abläufen. Wer nur einmalig eine Zahlung erledigen möchte, braucht möglicherweise keine umfangreiche mobile Finanzumgebung. Wer dagegen regelmäßig Geld sendet, Rechnungen bezahlt und einen Sparschritt einplant, kann von der Bündelung stärker profitieren.
Eine weitere wichtige Überlegung ist die Frage nach der passenden Alternative. Ich würde bei einer klassischen Bank-App bleiben, wenn vollständige Bankverwaltung und umfangreiche Finanzunterlagen im Mittelpunkt stehen. Eine reine Wallet reicht, wenn nur ein einzelner Zahlungsweg benötigt wird. JazzCash ist die passendere Mitte für Nutzer, die mehrere mobile Finanzaufgaben in einem Konto zusammenführen möchten.
Was ich bei der weiteren Nutzung beobachten würde
Bei einer Finanz-App achte ich langfristig auf drei Dinge: Wie leicht lassen sich Vorgänge nach der Bestätigung nachvollziehen, wie verständlich sind die einzelnen Schritte und wie gut passt die App zu wiederkehrenden Routinen? Diese Punkte sind für mich wichtiger als eine möglichst lange Funktionsliste. Gerade bei Geld zählt Verlässlichkeit im Alltag mehr als ein beeindruckender erster Eindruck.
Ich würde außerdem beobachten, ob die Verbindung von Transfers, Rechnungen, Sparen und Überweisungen tatsächlich Zeit spart oder ob sie mich zu häufigen Wechseln zwischen verschiedenen Bereichen zwingt. Eine Bündelung ist nur dann ein Vorteil, wenn die Wege klar bleiben. Sollte eine einzelne Aufgabe in einer spezialisierten Alternative deutlich übersichtlicher sein, darf man diese ohne schlechtes Gewissen weiterverwenden.
Für bestehende Nutzer lohnt sich ein gelegentlicher Blick auf die eigene Routine: Welche Funktionen werden wirklich genutzt, welche bleiben unberührt, und wo entstehen Fehler oder Verzögerungen? So lässt sich erkennen, ob JazzCash das persönliche Finanzverhalten verbessert oder nur weitere Benachrichtigungen und offene Aufgaben erzeugt. Diese nüchterne Prüfung halte ich für sinnvoller, als jede neue Möglichkeit automatisch zu übernehmen.
Meine Empfehlung fällt deshalb positiv, aber bewusst eingegrenzt aus. JazzCash ist für mich eine brauchbare mobile Finanz-App, wenn Geldtransfers, Rechnungszahlungen, Sparen und Überweisungen regelmäßig zusammengehören. Die kostenlose Verfügbarkeit und die große Verbreitung machen den Einstieg leicht, doch die richtige Wahl hängt vom eigenen Alltag ab. Ich würde JazzCash als praktisches mobiles Konto empfehlen, nicht als vollständigen Ersatz für jede Form persönlicher Finanzplanung.
Wer mit klaren Zahlungszielen startet, Empfänger und Beträge sorgfältig kontrolliert und die Sparfunktion realistisch einsetzt, kann aus der App deutlich mehr herausholen als aus einem bloßen Transferdienst. Wer hingegen eine umfassende Bankverwaltung, ausführliche Anlagefunktionen oder bewusst getrennte Zahlungswege sucht, ist mit einer anderen Lösung wahrscheinlich besser bedient. Genau in dieser Abgrenzung liegt für mich die faire Einschätzung von JazzCash: stark bei gebündelten mobilen Geldaufgaben, weniger überzeugend als universelles Finanzzentrum.
Vorteile
- Bequeme Geldüberweisungen an andere JazzCash-Nutzer per Mobilgerät
- Unterstützt Zahlungen für Rechnungen
- Mobilfunk und weitere Alltagsdienste
- Bargeldabhebung über zahlreiche JazzCash-Agenten und Geldautomaten möglich
- Sicherheitsfunktionen wie PIN-Schutz helfen beim Absichern des Kontos
- Nützlich für Nutzer ohne klassisches Bankkonto in Pakistan
Nachteile
- Vollständige Nutzung ist hauptsächlich auf Pakistan und lokale Nutzer beschränkt
- Für viele Funktionen wird eine pakistanische Mobilfunknummer benötigt
- Gebühren können je nach Transaktion
- Agent oder Auszahlung anfallen
- Die Verfügbarkeit einzelner Dienste hängt vom jeweiligen Anbieter ab
- Bei schwacher Internet- oder Mobilfunkverbindung können Transaktionen scheitern
Häufig gestellte Fragen zu JazzCash - Your Mobile Account
Was ist JazzCash – Your Mobile Account und welche Funktionen bietet die App?
JazzCash ist eine mobile Finanz-App für Nutzer in Pakistan, mit der sich unter anderem Geld senden und empfangen, Rechnungen bezahlen, Mobilfunkguthaben aufladen und bestimmte Online-Zahlungen durchführen lassen. Je nach Kontoart und Verfügbarkeit können außerdem Überweisungen, Händlerzahlungen oder weitere Finanzdienste genutzt werden. Die konkreten Funktionen können sich nach Region, Tarif und gesetzlichen Vorgaben unterscheiden.
Wie erstellt man ein JazzCash-Konto und welche Voraussetzungen gelten?
Für die Registrierung werden in der Regel eine pakistanische Mobilfunknummer und persönliche Identifikationsdaten benötigt. Je nach gewünschtem Dienst kann eine Verifizierung mit CNIC-Informationen oder zusätzlichen Angaben erforderlich sein. Nutzer sollten darauf achten, dass die verwendete SIM-Karte korrekt registriert ist und die eingegebenen Daten mit den offiziellen Dokumenten übereinstimmen. Ohne erfolgreiche Verifizierung stehen möglicherweise nicht alle Funktionen zur Verfügung.
Ist JazzCash sicher für Überweisungen und alltägliche Zahlungen?
JazzCash verwendet übliche Sicherheitsmechanismen für mobile Finanzdienste, beispielsweise eine persönliche PIN und gegebenenfalls zusätzliche Bestätigungsschritte. Trotzdem bleibt der Schutz des Kontos auch von der eigenen Nutzung abhängig. Die PIN, SMS-Codes und Anmeldedaten sollten niemals weitergegeben werden. Installieren Sie die App ausschließlich aus offiziellen Stores und prüfen Sie Empfänger sowie Zahlungsbetrag sorgfältig, bevor Sie eine Transaktion bestätigen.
Welche Gebühren können bei JazzCash anfallen?
Nicht jede JazzCash-Funktion ist zwangsläufig kostenlos. Gebühren können beispielsweise bei bestimmten Geldtransfers, Bargeldabhebungen, Rechnungszahlungen, Kartenservices oder dem Aufladen entstehen. Die tatsächlichen Kosten hängen häufig von der Transaktionsart, dem Betrag und dem verwendeten Kanal ab. Vor der Bestätigung zeigt die App normalerweise relevante Gebühren an. Nutzer sollten die aktuelle Preisliste und Hinweise in der App prüfen.
Was kann ich tun, wenn eine Transaktion fehlschlägt oder mein Konto gesperrt wird?
Bei einer fehlgeschlagenen Zahlung sollten Sie zunächst den Transaktionsstatus, den Kontostand und die Internetverbindung kontrollieren. Bewahren Sie die Transaktions-ID sowie Screenshots oder SMS-Bestätigungen auf und versuchen Sie nicht, eine möglicherweise noch ausstehende Zahlung mehrfach zu wiederholen. Bei einer Kontosperrung oder unbekannten Abbuchung sollte der offizielle JazzCash-Kundendienst kontaktiert werden. Geben Sie dabei niemals Ihre PIN oder Sicherheitscodes weiter.


